Hipoteka – czym jest i dlaczego stanowi zabezpieczenie kredytu hipotecznego?
Większość osób kojarzy hipotekę z kredytem mieszkaniowym, jednak niewiele osób potrafi dokładnie wyjaśnić, czym hipoteka jest w świetle prawa. Dla banku stanowi podstawowe zabezpieczenie udzielonego finansowania, natomiast dla właściciela nieruchomości jest wpisem, który pozostaje w księdze wieczystej przez wiele lat, często aż do całkowitej spłaty zobowiązania. W praktyce trudno znaleźć kredyt hipoteczny bez ustanowienia hipoteki. To właśnie dzięki niej bank jest gotowy pożyczyć klientowi kilkaset tysięcy złotych na zakup mieszkania, domu czy działki. Warto więc zrozumieć, jak działa ten mechanizm i jakie konsekwencje niesie dla właściciela nieruchomości. Czym jest hipoteka? Hipoteka to ograniczone prawo rzeczowe ustanawiane na nieruchomości w celu zabezpieczenia określonej wierzytelności. W przypadku kredytu hipotecznego wierzycielem jest bank, natomiast właściciel nieruchomości pozostaje jej właścicielem mimo wpisu hipoteki. W praktyce oznacza to, że kredytobiorca może normalnie mieszkać w nieruchomości, wynajmować ją, remontować czy nawet sprzedać. Hipoteka nie oznacza przejęcia nieruchomości przez bank. Stanowi jedynie zabezpieczenie na wypadek sytuacji, w której kredyt przestałby być spłacany zgodnie z umową. Najważniejszą cechą hipoteki jest jej powiązanie z konkretną nieruchomością. Niezależnie od tego, kto będzie jej właścicielem, wpis pozostaje w księdze wieczystej do momentu jego wykreślenia. Dlaczego bank wymaga ustanowienia hipoteki? Kredyt hipoteczny należy do zobowiązań o bardzo wysokiej wartości i długim okresie spłaty. Bank udzielający finansowania musi więc zabezpieczyć swoje interesy na wypadek problemów ze spłatą zadłużenia. Hipoteka daje możliwość dochodzenia należności z nieruchomości obciążonej wpisem. Jeżeli kredytobiorca przez dłuższy czas nie reguluje zobowiązań, bank może wszcząć odpowiednie procedury mające na celu odzyskanie pożyczonych środków. Z punktu widzenia instytucji finansowej jest to jedno z najskuteczniejszych zabezpieczeń, dlatego stanowi standardowy element praktycznie każdego kredytu hipotecznego. Jak wygląda ustanowienie hipoteki? Proces ustanowienia hipoteki rozpoczyna się po podpisaniu umowy kredytowej. Bank przygotowuje dokumenty niezbędne do dokonania wpisu w księdze wieczystej nieruchomości. Następnie składany jest odpowiedni wniosek do sądu wieczystoksięgowego prowadzącego księgę dla danej nieruchomości. Po rozpatrzeniu wniosku hipoteka zostaje wpisana do działu IV księgi wieczystej. W praktyce czas oczekiwania na dokonanie wpisu zależy od obciążenia konkretnego sądu. W niektórych regionach trwa to kilka tygodni, w innych nawet kilka miesięcy. Do momentu pojawienia się wpisu część banków stosuje dodatkowe zabezpieczenia przejściowe, które mogą wpływać na koszt kredytu. Co można sprawdzić w księdze wieczystej? Księga wieczysta zawiera informacje dotyczące stanu prawnego nieruchomości. W przypadku hipoteki szczególne znaczenie ma dział IV, w którym znajdują się dane dotyczące ustanowionych zabezpieczeń. Można tam sprawdzić między innymi nazwę wierzyciela, czyli najczęściej banku, oraz wysokość zabezpieczonej wierzytelności. Dla osób kupujących nieruchomość z rynku wtórnego analiza księgi wieczystej jest jednym z podstawowych etapów weryfikacji stanu prawnego mieszkania lub domu. Dzięki temu możliwe jest ustalenie, czy nieruchomość jest wolna od obciążeń, czy też znajduje się na niej już istniejąca hipoteka. Czy można sprzedać nieruchomość obciążoną hipoteką? To pytanie pojawia się bardzo często, zwłaszcza wśród właścicieli mieszkań kupionych na kredyt. Odpowiedź brzmi: tak. Sam wpis hipoteki nie uniemożliwia sprzedaży nieruchomości. W praktyce duża część mieszkań dostępnych na rynku wtórnym posiada aktywne kredyty hipoteczne. Transakcja wymaga jednak odpowiedniego przygotowania i współpracy z bankiem finansującym zakup. Najczęściej część środków uzyskanych ze sprzedaży przeznaczana jest na spłatę pozostałego zadłużenia. Po całkowitym rozliczeniu kredytu bank wydaje dokument umożliwiający wykreślenie hipoteki z księgi wieczystej. Czy hipoteka oznacza przejęcie nieruchomości przez bank? Wokół tego zagadnienia narosło wiele mitów. Sam fakt ustanowienia hipoteki nie oznacza, że nieruchomość staje się własnością banku. Właścicielem przez cały czas pozostaje kredytobiorca. Bank uzyskuje jedynie określone uprawnienia zabezpieczające jego interesy. Dopóki kredyt spłacany jest zgodnie z harmonogramem, wpis hipoteki nie wpływa na codzienne korzystanie z nieruchomości. Problemy mogą pojawić się dopiero w przypadku długotrwałego braku spłaty zobowiązania. Wówczas bank może podjąć działania mające na celu odzyskanie należności zgodnie z obowiązującymi przepisami. Kiedy hipoteka wygasa? Najczęściej hipoteka wygasa po całkowitej spłacie kredytu hipotecznego. Nie oznacza to jednak automatycznego usunięcia wpisu z księgi wieczystej. Po rozliczeniu zadłużenia bank wydaje dokument potwierdzający wygaśnięcie zabezpieczenia. Na jego podstawie właściciel nieruchomości może złożyć do sądu wniosek o wykreślenie hipoteki. Dopiero po dokonaniu odpowiedniego wpisu w księdze wieczystej nieruchomość formalnie staje się wolna od tego obciążenia. Dlaczego warto sprawdzić stan hipoteki przed zakupem nieruchomości? Zakup mieszkania lub domu to jedna z najważniejszych decyzji finansowych w życiu. Dlatego przed podpisaniem umowy warto dokładnie przeanalizować treść księgi wieczystej oraz zweryfikować wszystkie istniejące wpisy. Obecność hipoteki nie musi oznaczać problemów, jednak kupujący powinien wiedzieć, jakie zobowiązania są zabezpieczone na nieruchomości i w jaki sposób zostaną rozliczone podczas transakcji. Prawidłowo przeprowadzona procedura pozwala bezpiecznie kupić nieruchomość nawet wtedy, gdy znajduje się na niej aktywny kredyt hipoteczny. Kluczowe znaczenie ma jednak odpowiednie przygotowanie dokumentów i właściwe zabezpieczenie interesów wszystkich stron uczestniczących w transakcji.
RRSO kredytu hipotecznego – co oznacza i jak pomaga porównywać oferty?
RRSO kredytu hipotecznego pozwala ocenić rzeczywisty koszt finansowania. Sprawdź, co uwzględnia ten wskaźnik, jak go interpretować i dlaczego nie zawsze najniższa rata oznacza najtańszy kredyt.
Oprocentowanie kredytu hipotecznego – co wpływa na wysokość raty?
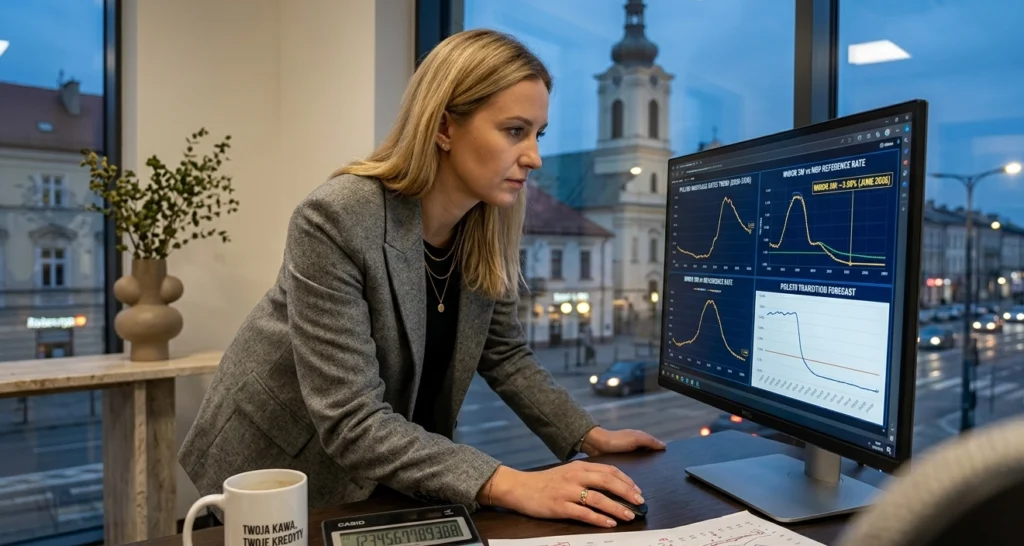
Oprocentowanie kredytu hipotecznego ma bezpośredni wpływ na wysokość raty i całkowity koszt finansowania. Sprawdź, czym różni się oprocentowanie stałe od zmiennego oraz jakie czynniki wpływają na jego wysokość.
Wkład własny przy kredycie hipotecznym – ile trzeba mieć i skąd można pozyskać środki?
Wkład własny to jeden z podstawowych warunków uzyskania kredytu hipotecznego. Sprawdź, ile środków trzeba posiadać, co bank może uznać za wkład własny oraz jak wpływa on na warunki finansowania.
Zdolność kredytowa – od czego zależy i jak przygotować się do kredytu hipotecznego?
Zdolność kredytowa ma kluczowe znaczenie przy ubieganiu się o kredyt hipoteczny. Sprawdź, jak bank analizuje dochody, wydatki, historię kredytową i co zrobić, aby zwiększyć swoje szanse na uzyskanie finansowania.
Ile trwa kredyt hipoteczny: od wniosku do wypłaty środków
Sprawdź ile trwa kredyt hipoteczny od złożenia wniosku do wypłaty środków. Etapy procesu, czas decyzji banku i czynniki wpływające na opóźnienia.
Całkowity koszt kredytu hipotecznego – co faktycznie płacisz
Sprawdź, co naprawdę składa się na całkowity koszt kredytu hipotecznego. RRSO, marża, odsetki, prowizje i ukryte koszty bankowe.
Kredyt hipoteczny przy umowie zlecenie i B2B – wymagania banków
Jak dostać kredyt hipoteczny przy umowie zlecenie lub B2B? Sprawdź wymagania banków, sposób liczenia dochodu i kluczowe warunki w 2026 roku.
Jak wybrać najlepszy kredyt hipoteczny – praktyczna analiza ofert
Jak wybrać najlepszy kredyt hipoteczny w praktyce? Analiza kluczowych parametrów: koszt całkowity, marża, RRSO, warunki banków i ryzyko kredytowe.
Najczęstsze błędy przy kredycie hipotecznym i jak ich uniknąć
Sprawdź najczęstsze błędy przy kredycie hipotecznym i dowiedz się, jak ich uniknąć. Praktyczny poradnik dla osób planujących kredyt w 2026 roku.